本記事にはアフィリエイト広告(PR)を含みます。掲載内容は2026年11月1日時点の公式情報に基づきます。
「後払いは99円」「分割は1万円あたり301円」「リボは年18%」。単位がバラバラなので、並べても比べられません。このサイトで扱っている手数料を、すべて円ではなく年率に直して一列に並べたのがこの記事です。
結論:年率に直すと、順番が入れ替わる
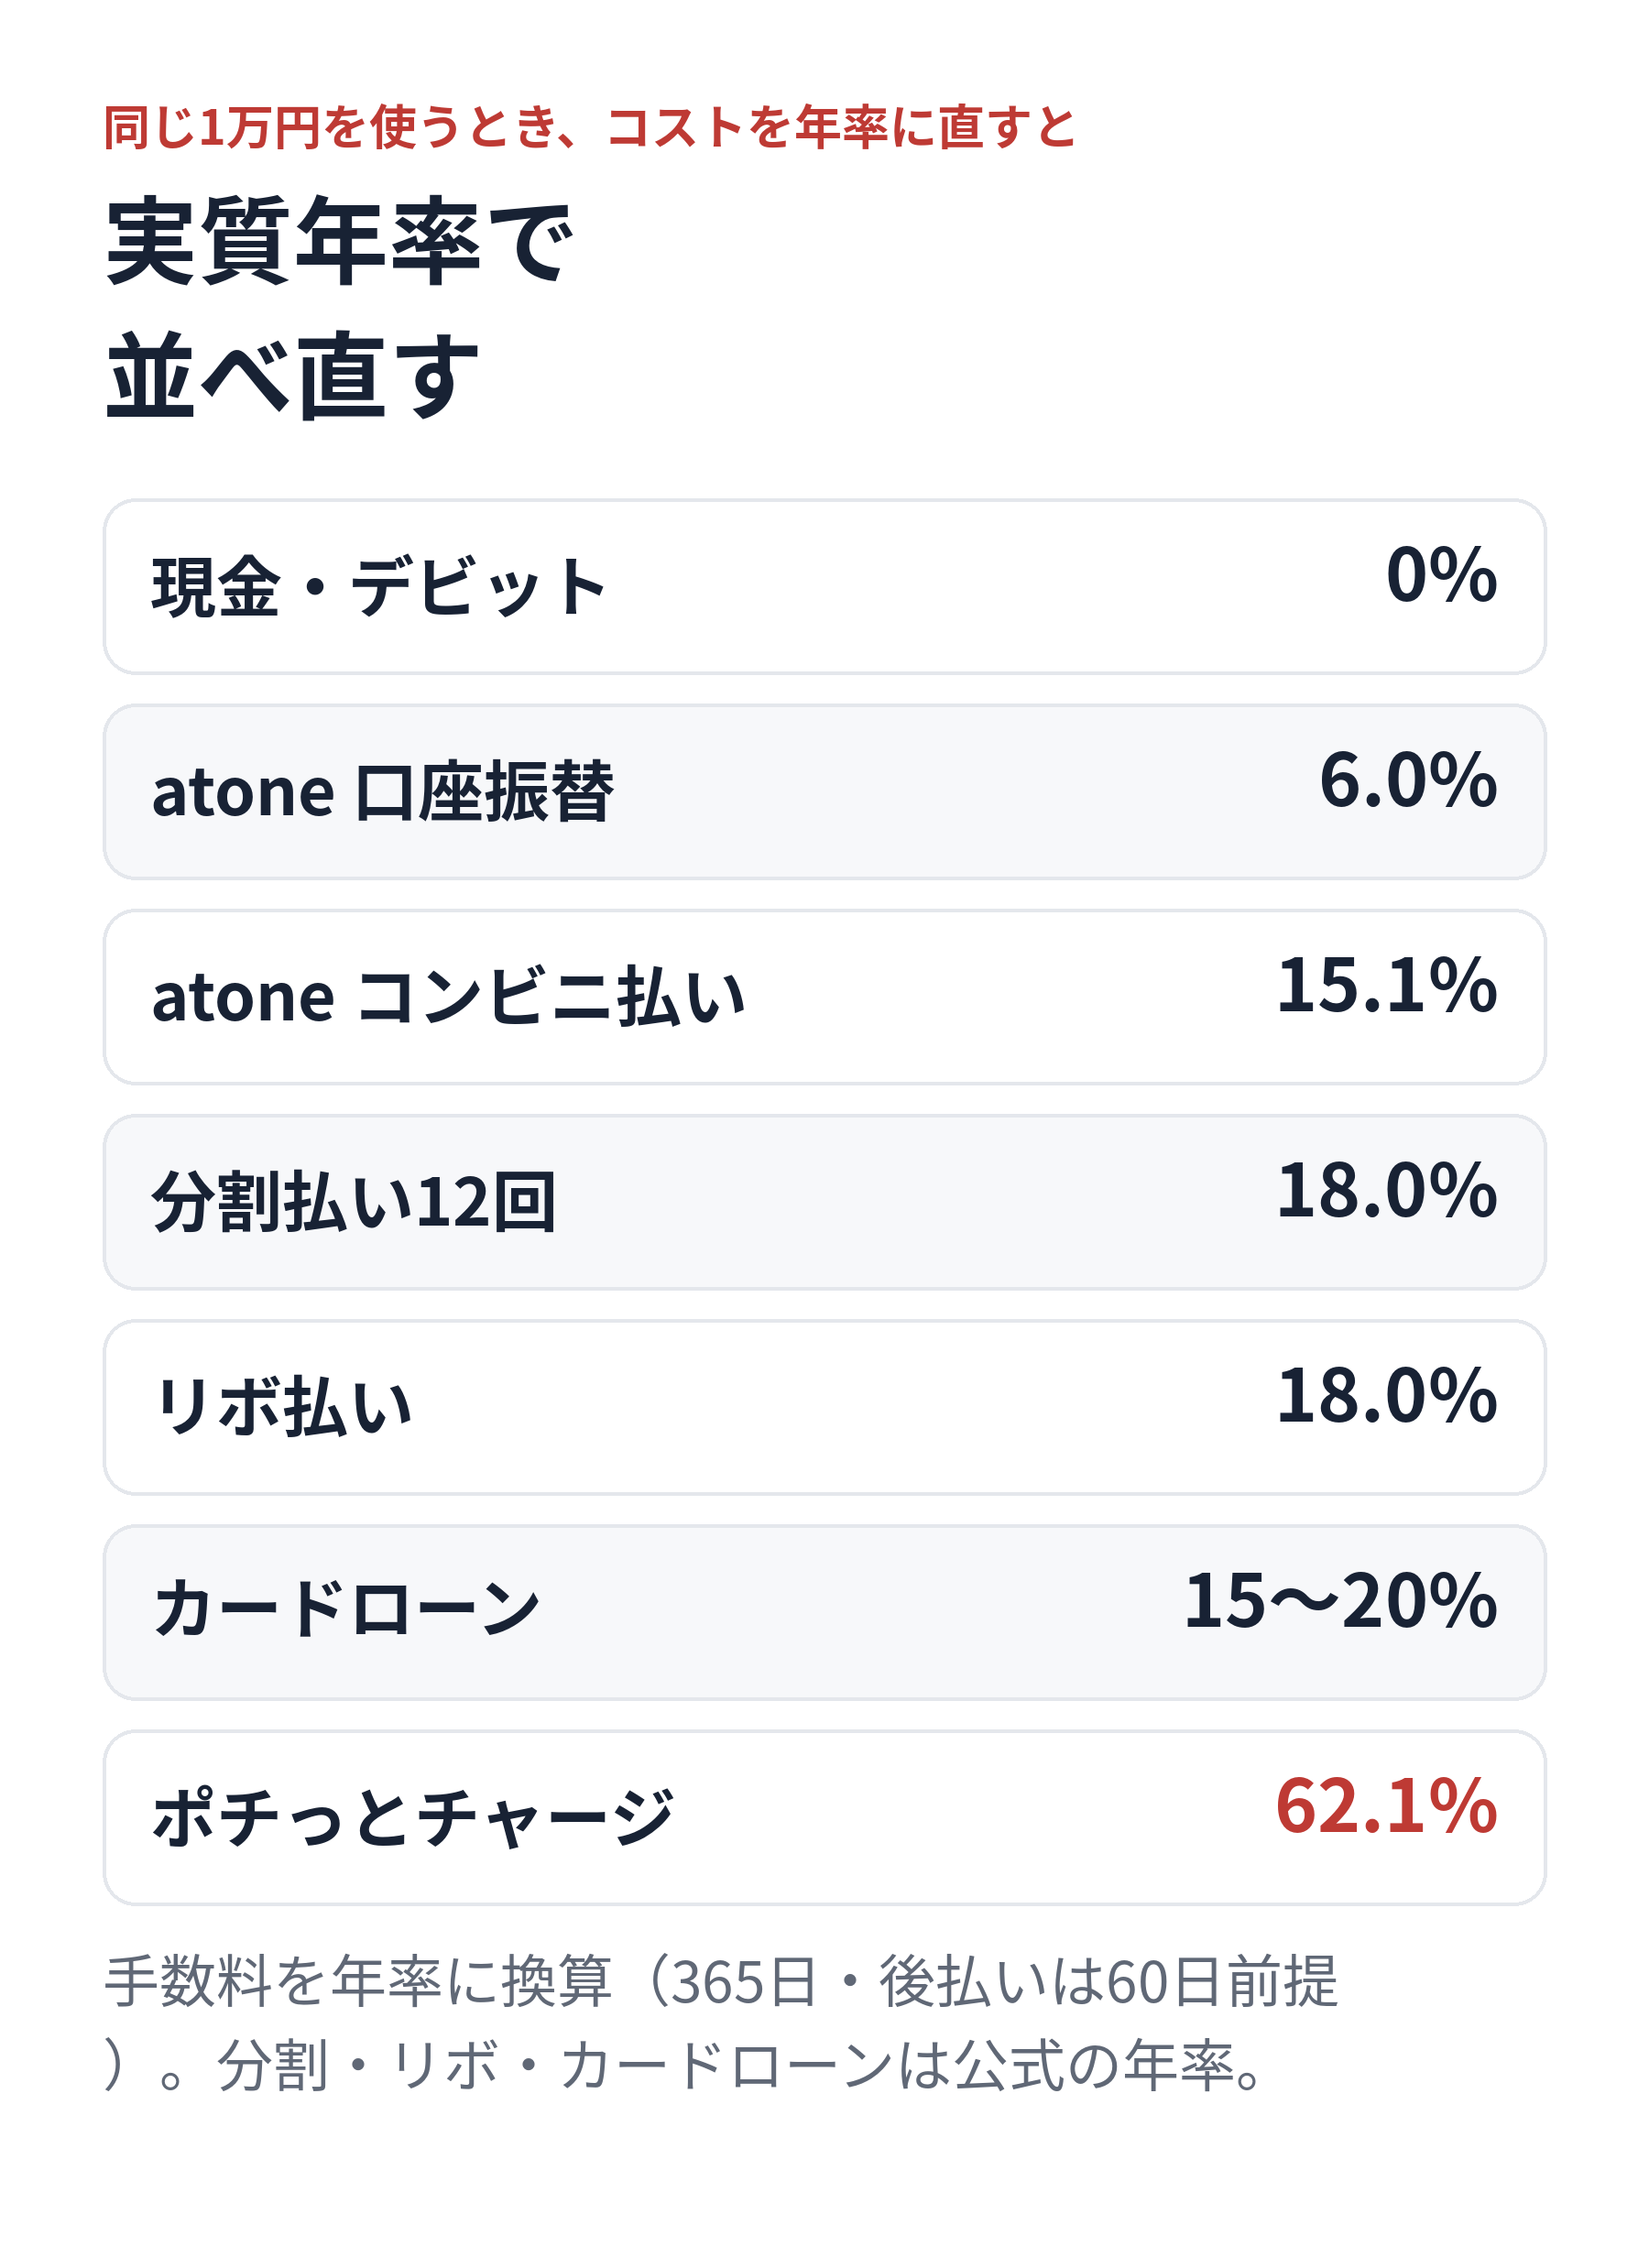
円で見ると「後払いの99円」が最も安く見えます。年率に直すと、99円は6.0%、249円は15.1%、ポチっとチャージの510円は31.0%です。円では15倍の差でも、年率では5倍の差になります。逆に、円では「510円」と「1,002円」で2倍の差に見えるものが、年率では62%と18%で3.4倍の差になります。
金額が小さい手数料ほど、年率では大きく見えます。これは、借りている金額に対する比率が上がるためです。だからこそ、円だけで比べると判断を誤ります。
年率に直す計算式
換算は1つの式で足ります。
実質年率(%)= 手数料 ÷ 金額 × 365 ÷ 日数 × 100
たとえばatoneの口座振替99円を、1万円・60日で計算すると、99 ÷ 10,000 × 365 ÷ 60 × 100 = 6.0%です。ポチっとチャージの510円を5,000円・60日で計算すると、62.1%になります。
ここで重要なのが日数の前提です。後払いは「翌月末まで」なので、申込から約60日としました。分割払いは12か月、リボとカードローンは年率がそのまま公表されているので換算は不要です。日数を短く見積もれば年率は高くなり、長く見積もれば低くなります。この記事では、後払いをすべて60日で統一しています。
全部並べた表
| 支払い方法 | 手数料(円) | 実質年率 | 期間の前提 |
|---|---|---|---|
| 現金・デビット | 0円 | 0% | — |
| atone(口座振替) | 99円 | 6.0% | 60日 |
| atone(コンビニ・ATM) | 249円 | 15.1% | 60日 |
| 分割払い(12回) | 1,002円 | 18.0% | 12か月 |
| リボ払い | 残高×18%×日数 | 18.0% | — |
| カードローン | 残高×金利×日数 | 15〜20% | — |
| ポチっとチャージ(1万円) | 510円 | 31.0% | 60日 |
※手数料はすべて税込。分割払いは1万円あたり、実質年率18.00%(2026年10月以降のJCBの例)。カードローンの年率は利息制限法の上限。
この表で目を引くのは、atoneのコンビニ払い(15.1%)が分割払い(18.0%)とほぼ同じ水準だという点です。円では249円と1,002円で4倍の差がありますが、年率では3ポイントしか違いません。
同じサービスでも、金額で年率が変わる
定額の手数料は、金額が小さいほど割高になります。同じポチっとチャージでも、申込額によって年率は3倍近く変わります。
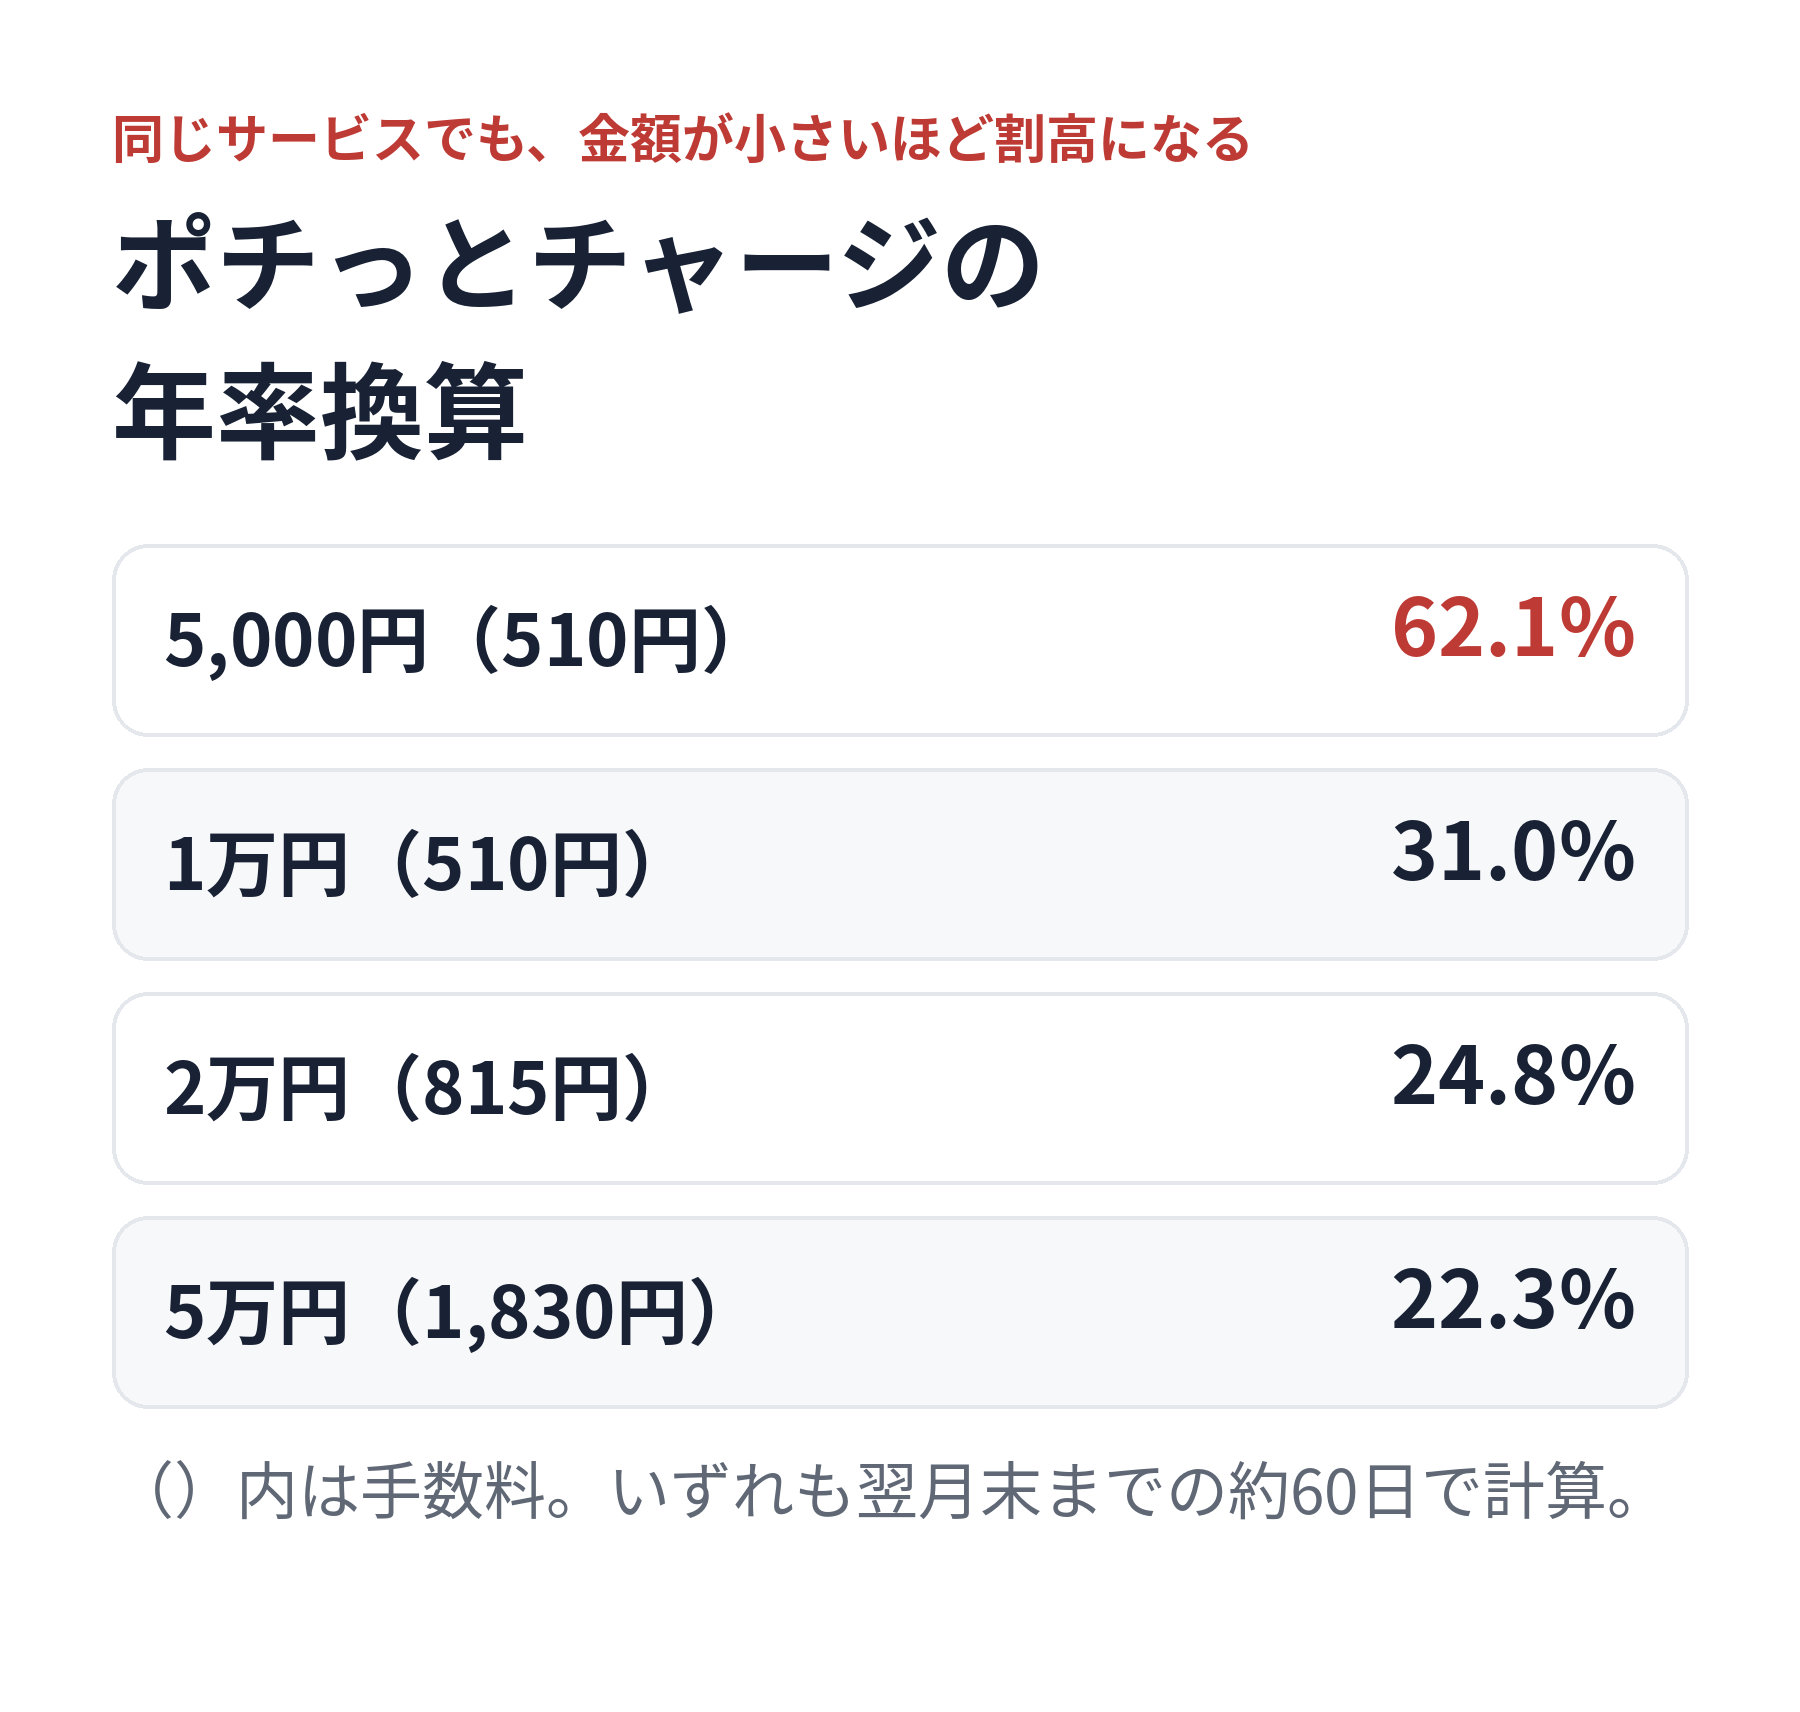
5,000円で510円は10.2%の手数料です。これが5万円で1,830円なら3.7%になります。同じサービスを使うなら、分けずに一度で申し込むほうが年率は下がります。ポチっとチャージは申込のたびに手数料がかかるので、5,000円を2回に分けると510円×2=1,020円です。
後払いの手数料が「定額」である以上、少額の買い物に使うほど不利になります。数千円の買い物なら、翌月まで待つか、別の支払い方法を選ぶほうが合理的です。
手数料の「発生場所」で3つに分ける
年率を並べる前に、手数料がどこで発生するかを整理しておくと、表の読み方が変わります。
| タイプ | 代表例 | 性質 |
|---|---|---|
| 1回ごとの定額 | atone 99円/249円 | 使うたびに発生。少額ほど割高 |
| 金額に比例 | 分割・リボ・カードローン | 金額と期間に比例。高額・長期ほど負担増 |
| チャージ時の定額 | プリペイドのチャージ手数料 | 入金のたびに発生。回数で決まる |
この3つは、増え方が違います。定額は「回数」、比例は「金額×期間」、チャージは「入金の回数」で増えます。自分の使い方がどれに当たるかで、効いてくるコストが変わります。
用途別の選び方
翌月に払えるなら、後払い
手数料は0円〜249円で、年率に直しても6〜15%です。カードローンの上限(15〜20%)と同水準か、それ以下になります。口座振替を選べば6.0%まで下がるので、まずこれを設定してください。詳しくはatoneの手数料と後払いアプリ5社の比較をご覧ください。
今すぐ現金が必要なら、カードローン
年15〜20%は、短期間なら利息の絶対額は小さく収まります。1万円を30日借りて約148円です。ただし期間が延びると比例して増えるので、返済シミュレーションで総額を先に確認してください。
分割は「総額」で見る
実質年率18%は、リボ払いと同じです。違うのは期間が固定されている点です。10万円を36回にすると手数料は約3万円、総額13万円になります。月額ではなく総額で判断してください(分割払いを年率に直す)。
リボ払いは、残高が減りにくい
2026年に主要カード会社が年18%へ引き上げました。元金定額コースでは残高50万円に対して元金は月2,600円ほどしか減りません(リボ払いの手数料)。
3つの質問で決める
- この金額は、今あるお金で払えるか(→ 払えるなら現金・デビット。コスト0%)
- 翌月までに用意できるか(→ できるなら後払い。口座振替で6%程度)
- 総額が増えても今すぐ必要か(→ 必要なら分割かカードローン)
この順番で聞くと、選ぶべき方法が決まります。逆に「月々いくらか」から考えると、総額が見えなくなります。4つの支払い方法の違いは前払い・後払い・分割・借入の違いで整理しています。
各テーマの詳しい記事
後払い
カードローン
分割・リボ
お金の基礎
よくある質問
年率に直す意味は何ですか?
期間と金額が違うものを、同じ土俵で比べるためです。99円と1,002円は、そのままでは比べられません。年率にすると、どちらが割高かが分かります。
後払いの年率が高く見えるのはなぜですか?
期間が短いためです。60日で99円は、1年続ければ6%相当になります。短期間の取引を年率に直すと、数字は大きく動きます。
結局、いちばん安いのはどれですか?
現金・デビット(0%)です。借りる必要があるなら、翌月に払える後払いの口座振替(6.0%)が最も低くなります。ただし使える店舗が限られます。
複数の方法を組み合わせてもいいですか?
できますが、管理が複雑になります。請求日が違うものが混ざると、支払い漏れの原因になります。2つまでに絞るのが現実的です。
手数料が変わったら、この表も変わりますか?
変わります。この記事は2026年11月1日時点の公式情報にもとづいています。改定があった場合は各社の公式サイトでご確認ください。
まとめ
- 円では比べられない。年率に直すと順番が変わる
- atone口座振替6.0%/コンビニ15.1%/分割・リボ18.0%/ポチっとチャージ31.0%(1万円・60日)
- 定額の手数料は、少額ほど割高になる
- 選ぶ順番は「現金 → 後払い → 分割 → 借入」
- 判断は月額ではなく総額で行う
まず自分の使い方がどのタイプかを決めてから、各記事を読むと判断が早くなります。