本記事にはアフィリエイト広告(PR)を含みます。掲載内容は2026年11月1日時点の法令・公式情報に基づきます。
結論:利息は「残高×年率÷365×日数」で計算できる
利息は、難しく見えて3つの数字がわかれば計算できます。借入残高・年率・日数です。この記事では、実際の数字で計算してみます。一度自分で計算できるようになると、「この借入は自分にとって高いのか」が判断できるようになります。
計算式
利息 = 借入残高 × 年率 ÷ 365 × 利用日数
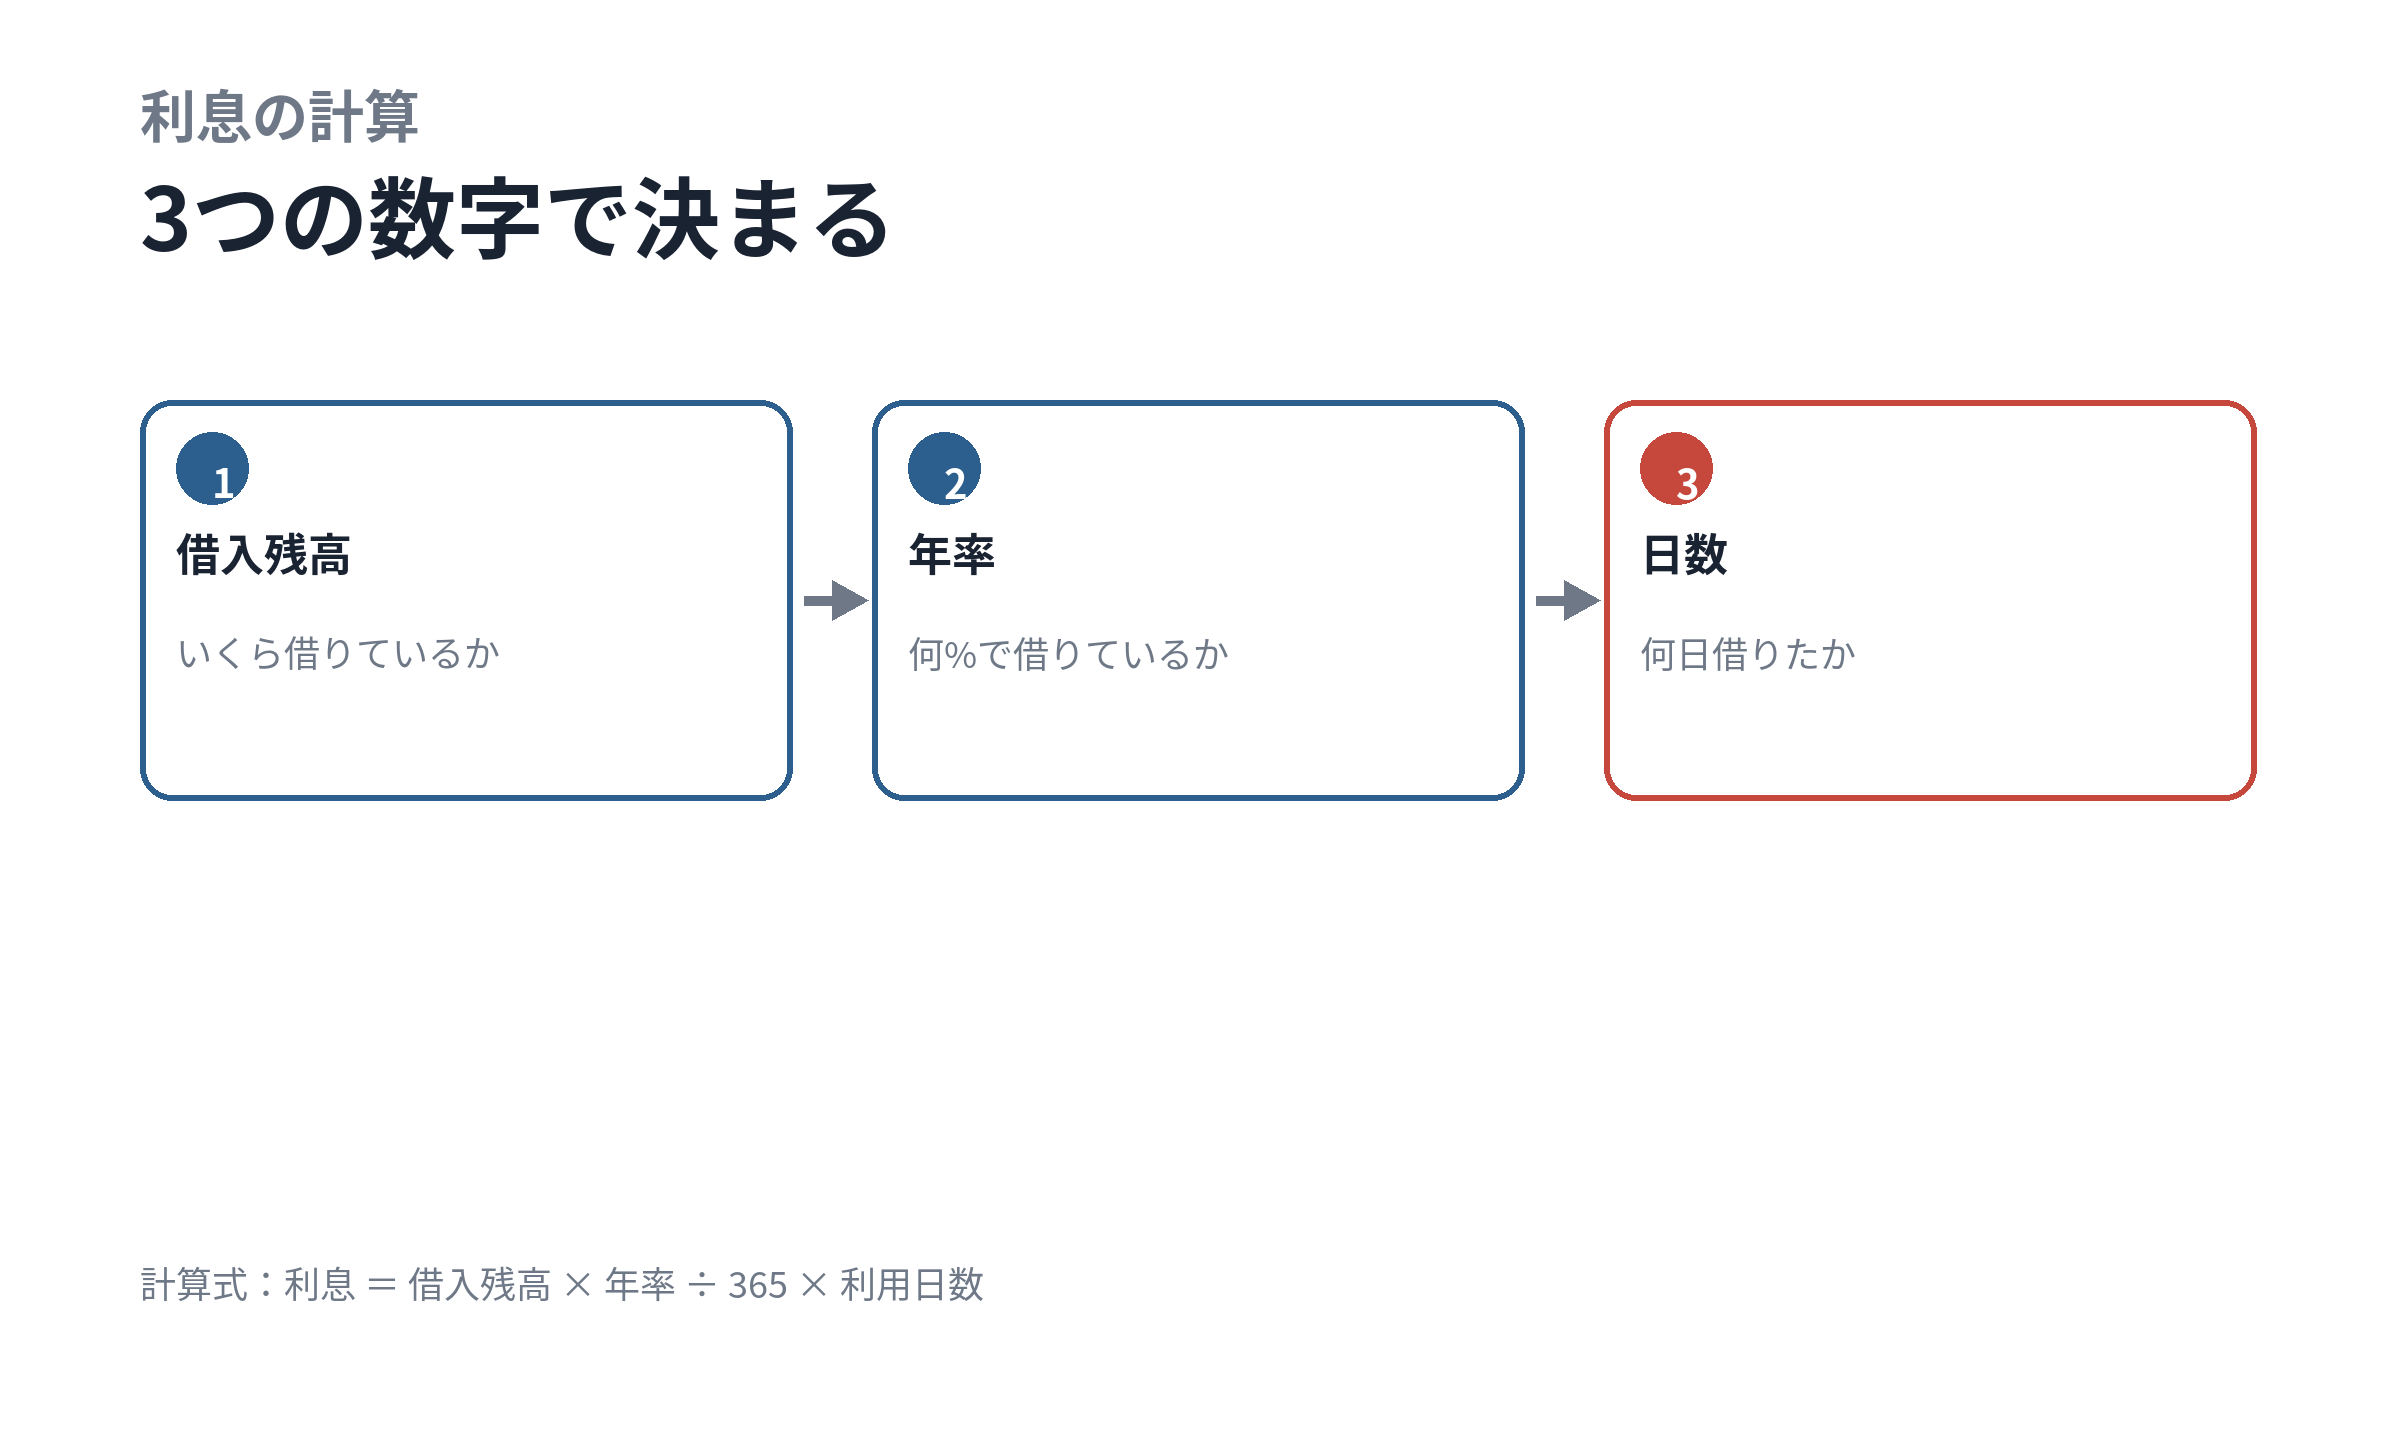
「年率」は1年(365日)あたりの率なので、365で割って日割りにするのがポイントです。
具体例:1万円を年18%で30日借りた場合
10,000円 × 0.18 ÷ 365 × 30日 = 約148円
1万円を1か月借りて148円です。「思ったより安い」と感じたかもしれません。ここが利息の落とし穴です。
期間が延びるとどうなるか
| 借入額 | 年率 | 期間 | 利息 |
|---|---|---|---|
| 1万円 | 18% | 30日 | 約148円 |
| 1万円 | 18% | 90日 | 約444円 |
| 10万円 | 18% | 30日 | 約1,479円 |
| 10万円 | 18% | 365日 | 約18,000円 |
10万円を1年借りると利息だけで18,000円です。借入額が10倍になれば利息も10倍、期間が2倍になれば利息も2倍。当たり前ですが、この2つが同時に増えると体感より速く膨らみます。
金利には法律上の上限がある
カードローンの金利は、利息制限法第1条で上限が決まっています。
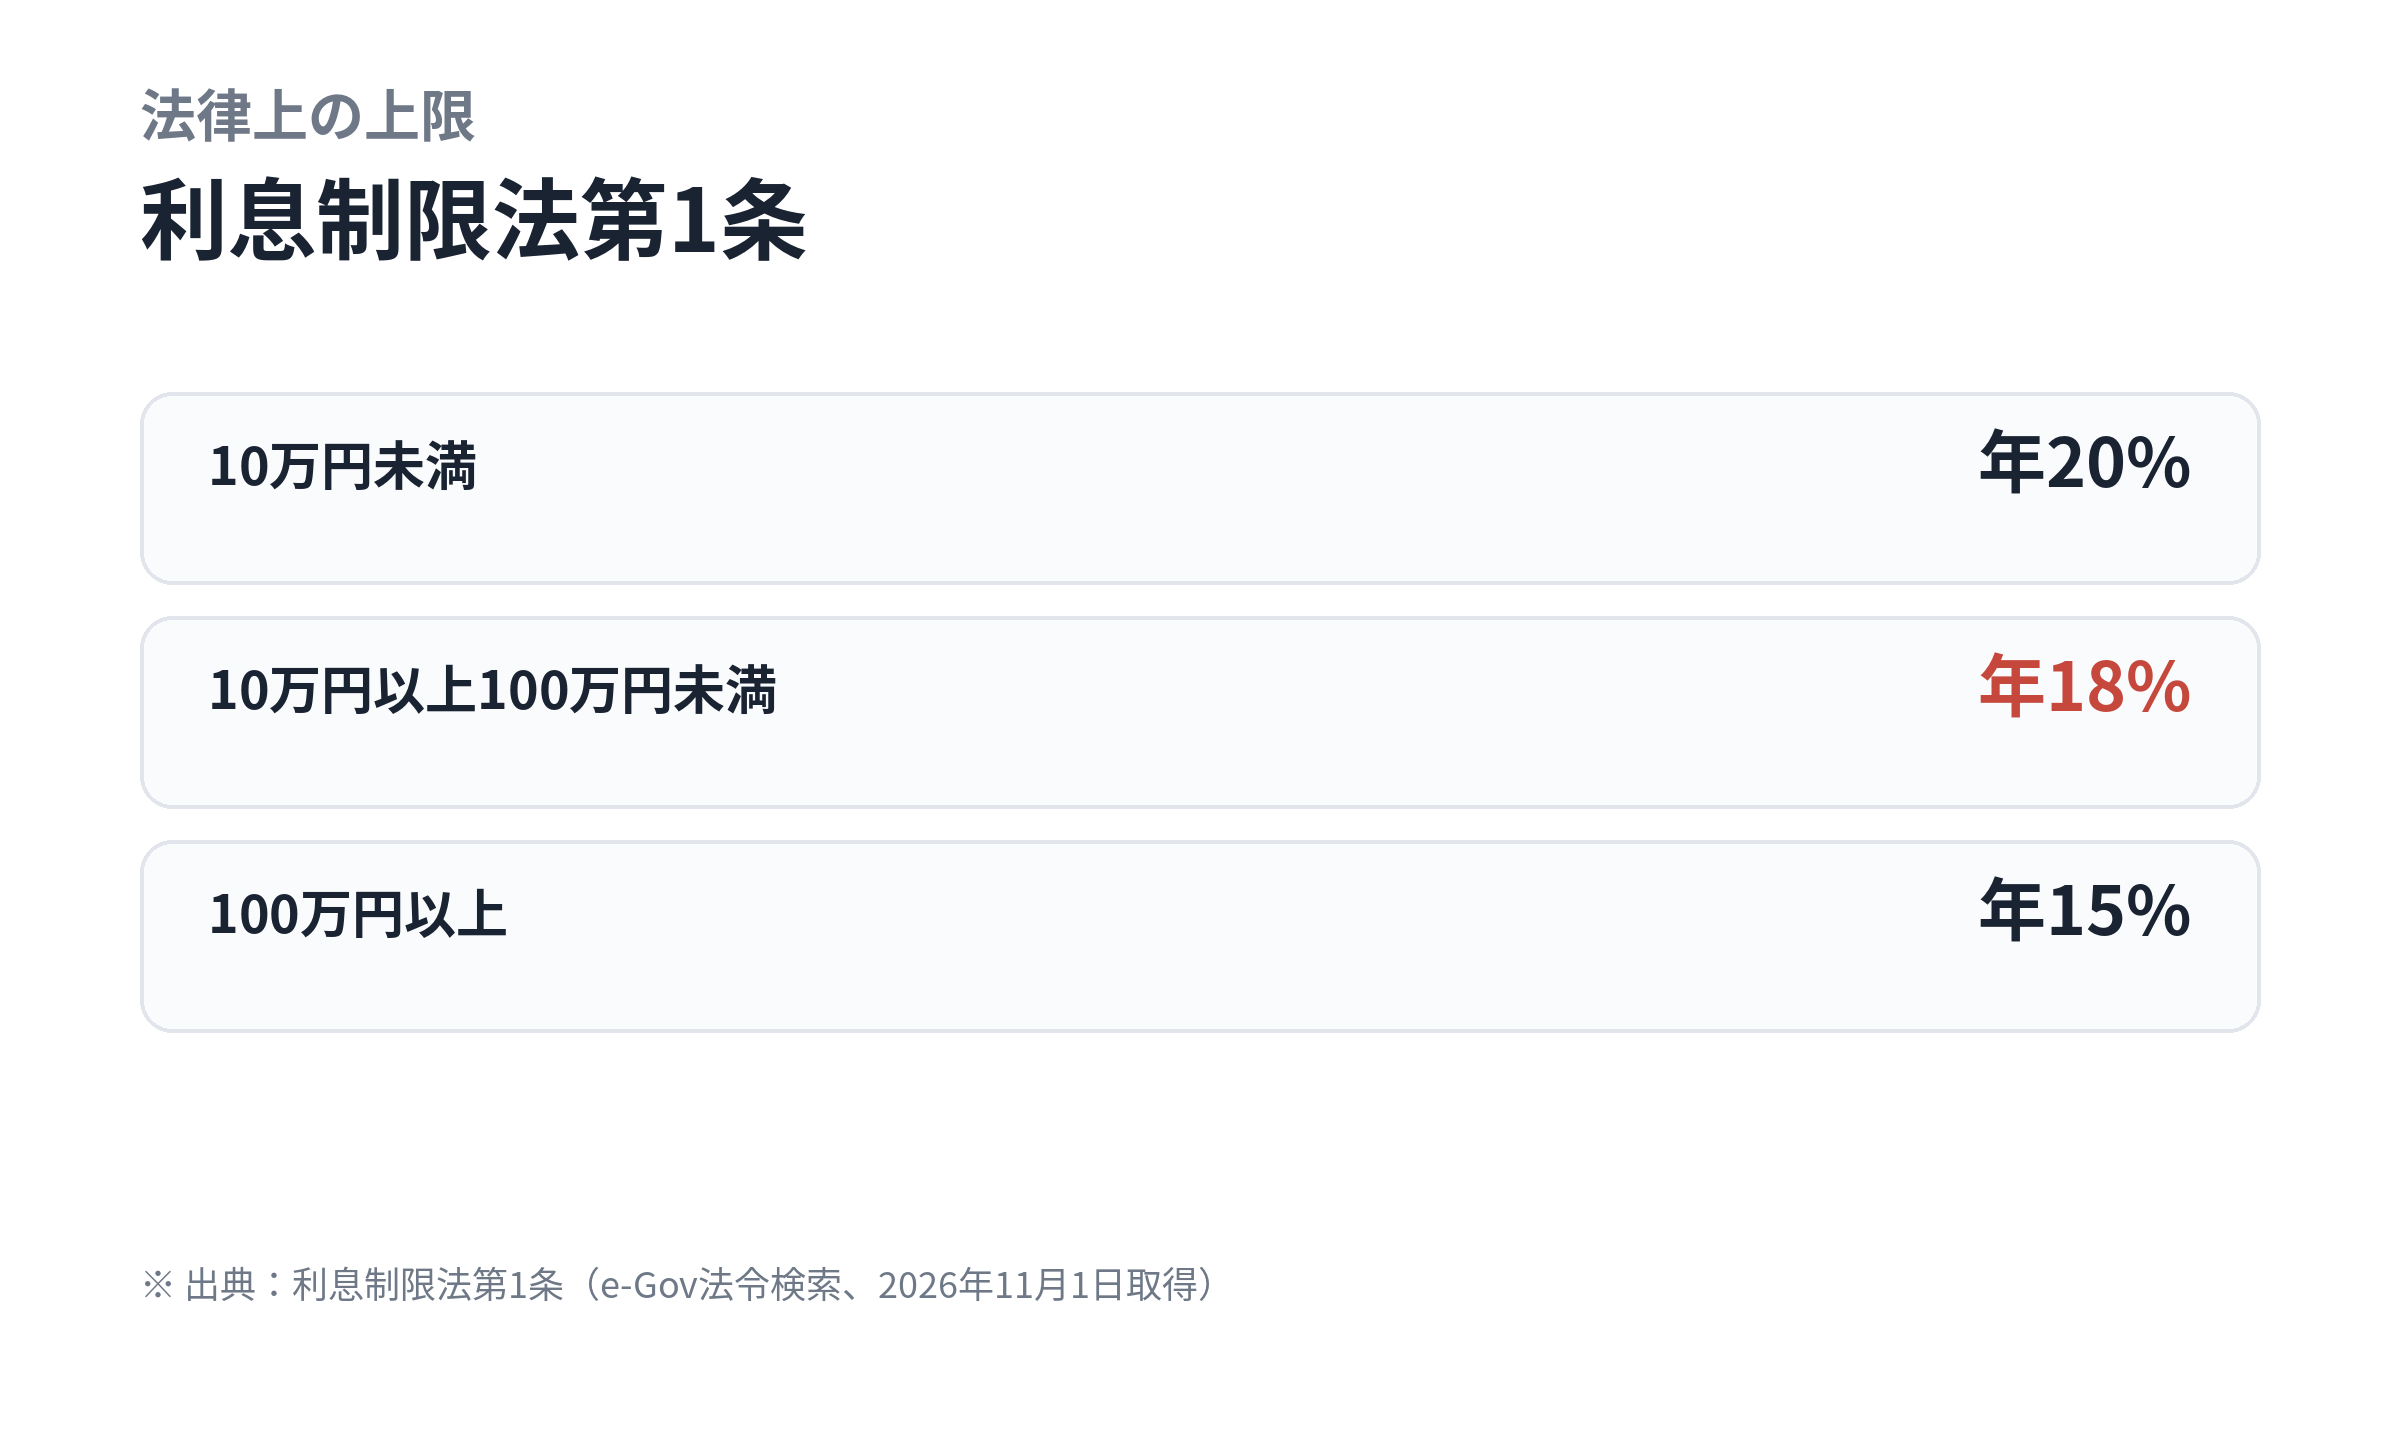
ポイントは「借入額が大きいほど上限が下がる」という点です。10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%。
つまり「上限金利が年18%」という広告は、法律の範囲内ですという意味でもあります。法律を超える金利を請求することはできません。
「実質年率」って何が違うのか
カードローンの広告では「実質年率」という表示が使われます。これは利息だけではなく、手数料なども含めた実質的な負担を年率で示したものです。
後払いサービスの手数料も、この考え方で年率に換算できます。たとえばバンドルカードのポチっとチャージは510円。これを短期間の利用で年率に直すと、数字が大きく見えることがあります。「手数料が安い」と「年率が低い」は別だと覚えてください。
利息を減らす3つの方法
- 早く返す:日数が減れば利息も減ります。最も確実です
- 残高を減らす:利息は残高にかかります。繰上返済は残高に直接効きます
- 金利の低い借入に切り替える:銀行カードローンなど、より低い金利への借り換え
一番効果が大きいのは1番です。利息は日割りなので、1日早く返せば1日分減ります。逆に、返済を延ばすほど確実に増えていきます。
よくある質問
Q. 利息はいつ発生しますか?
A. 借入した日から日割りで発生します。使っていない期間は発生しません。
Q. 返済が遅れるとどうなりますか?
A. 遅延損害金が別途発生します。利息とは別の負担で、利率は各社の契約で定められています。
Q. 計算が合わない気がします。
A. 返済のタイミングによって日数が変わるため、実際の請求額とは数十円単位でずれることがあります。正確な金額は各社の明細でご確認ください。
まとめ
- 利息 = 残高 × 年率 ÷ 365 × 日数
- 1万円・年18%・30日で約148円
- 上限は利息制限法で決まる(10万円未満20%/10〜100万円18%/100万円以上15%)
- 実質年率は手数料込みの負担を示す
- 減らすなら早く返す・残高を減らす
運営者情報・編集方針
- 本記事は2026年11月1日時点の法令・公式情報に基づきます。計算例は概算です
- アフィリエイト広告により収益を得ていますが、掲載順位は報酬額に影響されません(編集・広告方針)
参照元
- 利息制限法(e-Gov法令検索) https://laws.e-gov.go.jp/law/329AC0000000100
- 日本貸金業協会 https://www.j-fsa.or.jp/
- バンドルカード公式「ポチっとチャージ(後払い)編」 https://vandle.jp/hello/app-usage-charge-pochitto