本記事にはアフィリエイト広告(PR)を含みます。掲載する手数料は2026年11月1日時点の各社公式情報に基づきます。最新の条件は必ず各社公式サイトでご確認ください。
この記事の要点
- 後払いアプリは現金を借りる道具ではない(チャージ残高は出金不可)
- 少額の後払いは年率換算で割高。5,000円で年率60%超になる
- カード発行の審査なし ≠ 後払いの審査なし
結論:目的別に、5社から選ぶ
| やりたいこと | 選ぶべきサービス | 理由 |
|---|---|---|
| 現金を持たずにネットで買い物したい | バンドルカード | チャージ式で使いすぎない。13歳から作れる |
| 今月だけ足りない、翌月に払いたい | ワンバンク | 手数料が金額帯で明確。上限5万円 |
| 通販の支払いを後回しにしたい | atone | 加盟店での買い物に組み込まれている |
| クレジットカードが作れない | UltraPay | カード発行は審査なし。ただし後払いには審査あり |
| そもそもカードを持ちたくない | Kyash | アプリ完結。Visa加盟店で使える |
「とりあえず1つ」なら、ワンバンクかバンドルカードです。この2つは用途がはっきり分かれていて、後悔が少ない。
なお、この記事で比較するのは5社です。バンドルカード・UltraPay・ワンバンク・atoneの4つが後払い系、Kyashは後払いではありませんが「カードを持ちたくない人」の選択肢として並べています。後払い機能そのものを比べたい方は、上の3つ(ワンバンク・バンドルカード・atone)を見てください。
まず知っておくべきこと:後払いアプリは「借金」ではない
ここを混同すると、あとで痛い目を見ます。
| カードローン | 後払いアプリ | |
|---|---|---|
| 法的な位置づけ | 貸金業(貸金業法) | 割賦販売・資金移動業 |
| 借りた現金 | 受け取れる | 受け取れない(原則) |
| 上限 | 数十万〜数百万円 | 3万〜5万円程度 |
| 返済期間 | 数ヶ月〜数年 | 翌月末まで |
最大の違いは「現金が出るかどうか」。 後払いアプリでチャージした残高は、多くの場合カード決済にしか使えず、出金できません。ワンバンクは公式に「あとばらいチャージで入金した残高は出金できません」と明記しています。
つまり「今月の家賃が足りない」という使い方はできません。買い物の支払いをずらす道具であって、現金を借りる道具ではない。ここが記事で最も伝えるべき点です。

手数料を「実質年率」に換算すると、印象が変わる
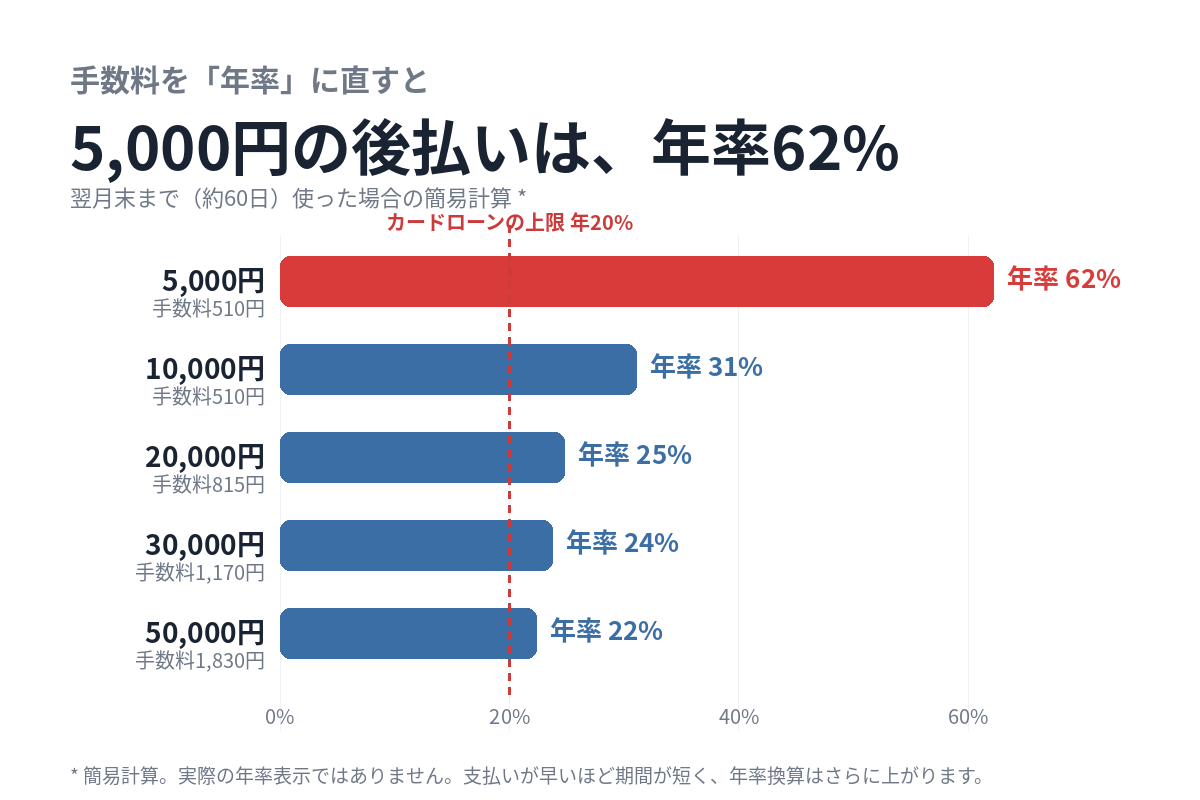
各社は「手数料510円」としか書きません。ですが1ヶ月の借り入れで510円は、年率に直すとかなりの水準です。
計算条件:支払期限を「翌月末まで」=最長約60日と仮定した簡易計算。実際の年率表示ではありません。
ワンバンク「あとばらいチャージ」
※公式サイトへ移動します(当サイト経由の申込で手数料負担は変わりません)
| 申請金額 | 手数料 | 60日使った場合の実質年率(簡易計算) |
|---|---|---|
| 5,000円 | 510円 | 約62% |
| 10,000円 | 510円 | 約31% |
| 20,000円 | 815円 | 約25% |
| 30,000円 | 1,170円 | 約24% |
| 50,000円 | 1,830円 | 約22% |
出典:ワンバンク「あとばらいチャージ」(手数料は2025年9月17日改定後)
読み取るべきこと:金額が小さいほど割高です。5,000円を後払いすると年率60%超。カードローンの上限金利(15〜20%)より高い水準になります。
だから、少額の後払いは損です。 数千円なら、翌月まで待つ・別の支払い手段を使う方が合理的。後払いアプリが向いているのは「数万円を、どうしても今月だけ」という場面です。
なお、支払いが早ければ期間が短いので年率換算はさらに上がります。逆に言えば「翌月末まで使うほど有利」な制度です。
各サービスの詳細
バンドルカード|13歳から作れるプリペイド
※公式サイトへ移動します(当サイト経由の申込で手数料負担は変わりません)
- 対象年齢:13歳以上(未成年は保護者の同意が必要)
- 最低チャージ額:1,000円
- 後払い機能:「ポチっとチャージ」(セブン銀行のサービスを利用)
- 未成年は後払いを利用できない
向いている人:高校生・大学生、クレジットカードを持ちたくない人、使いすぎを防ぎたい人。
注意:チャージ方法によっては手数料がかかります。また実店舗で使うには「リアルカード」の発行が必要です。
UltraPay(ウルトラペイ)|審査なしで作れるが、後払いには審査がある
※公式サイトへ移動します(当サイト経由の申込で手数料負担は変わりません)
- カード発行:審査なし、年会費0円、バーチャルカードは即時発行
- 後払い機能:「ミライバライ」
- 後払い手数料:500〜1,800円(利用金額による/要公式確認)
- 後払い上限:3〜5万円(審査により設定)
最重要の注意点:「カード発行は審査なし」と「後払いも審査なし」は別物です。 カード自体は誰でも作れますが、後払い機能の利用には審査があります。この2つを混同させる記事が多いので、ここを正確に書くこと自体が差別化になります。
ワンバンク|手数料体系が最も明確
- 後払い上限:最大5万円
- 支払期限:翌月末まで
- バーチャルカード発行:最短1分、発行手数料0円
- 審査:セブン銀行が担当。初回だけでなく申請ごとにリアルタイムで実施
- 運営:資金移動業者(関東財務局長 第00084号)
- チャージ残高は出金不可
向いている人:手数料を事前に把握したい人。「いくら借りると手数料がいくら」が表で明示されているので、計画が立てやすい。
atone(アトネ)|通販の支払い方法として使うタイプ
※公式サイトへ移動します(当サイト経由の申込で手数料負担は変わりません)
- 支払い:翌月1回払い
- 請求手数料:コンビニ・ATM/Pay-easy 249円、口座振替 99円(税込・支払い方法による)
- 支払い方法:コンビニ、銀行ATM(Pay-easy)、口座振替など
- 分割払い:「atoneプラス」に登録すると、一部の対象店舗で3,000円以上から分割可能(18歳以上・本人確認が必要/年率13%だが現在キャンペーン期間中で無料)
よくある誤解:「atoneは分割できない」と書く記事が多いですが、atoneプラスなら可能です。ここを正確に書けると信頼につながります。ただし使えるのは「翌月払いが利用できる一部の対象店舗」に限られます。
向いている人:ネット通販で「後払い」を選ぶ機会が多い人。自分から申し込むというより、決済画面で選ぶサービスです。
Kyash|後払いではないが、選択肢として
※公式サイトへ移動します(当サイト経由の申込で手数料負担は変わりません)
- Visa加盟店で使えるアプリ型プリペイド
- 2026年11月2日に利用規約改定(本記事公開直後)
- 2026年4月にポイント付与をリニューアル済み
注意:Kyashは後払い機能を持ちません。「クレジットカードの代わり」として使うサービスです。後払いを探している人がKyashを選ぶと目的を果たせないので、記事内で明確に区別します。
11月2日の規約改定直後は、古い情報の記事が上位に残ります。 ここは今だけのチャンスです。
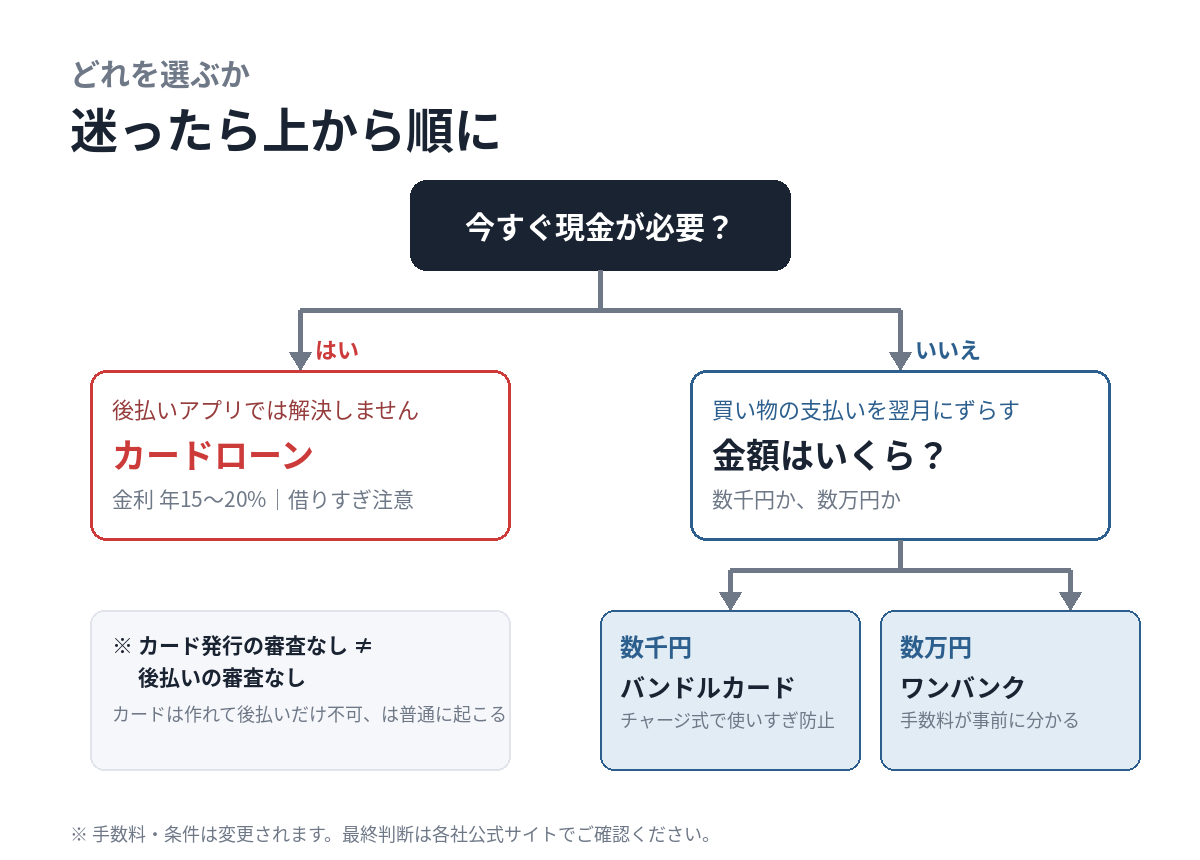
使い分けのフローチャート
- 現金が今すぐ必要? → はい:後払いアプリでは解決しません(カードローンの記事一覧)
- 買い物の支払いを翌月にずらしたい? → はい:atone(通販)/ワンバンク(自分で金額を決める)
- 使いすぎを防ぎたい? → はい:バンドルカード(チャージ式)
- クレジットカードが作れない? → はい:バンドルカードまたはUltraPay(ただし後払いには審査あり)
「今すぐ現金が必要」な人が、この記事に来る理由
この記事に来る人の多くは、買い物の支払いを遅らせたいのではなく、今月の現金そのものが足りないから後払いアプリを調べています。その前提で、先に必要なことだけ書きます。
後払いアプリでは、現金は用意できません。 チャージした残高はカード決済にしか使えず、出金できない仕組みです。ワンバンクは公式に「あとばらいチャージで入金した残高は出金できません」と明記しています。
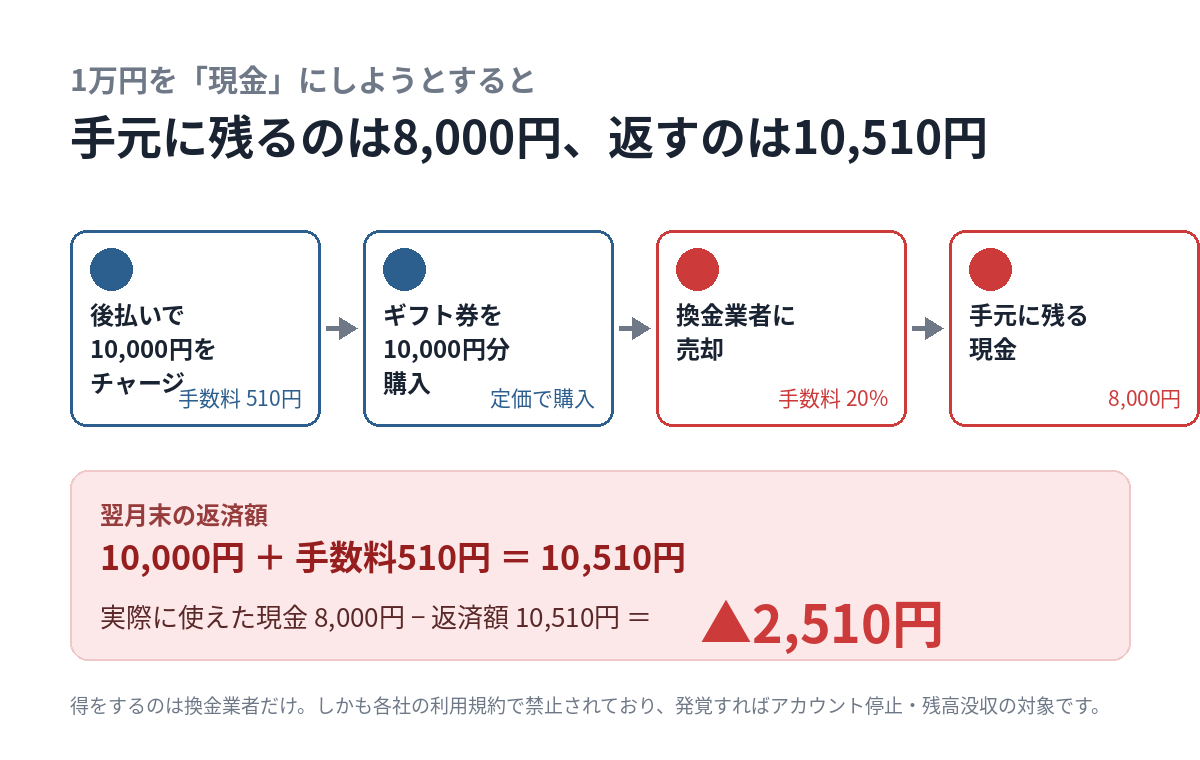
ネット上には、チャージした残高でギフト券を買い、それを換金する流れが紹介されています。先に結論を書くと、金額的に合いません。
| 項目 | 実際どうなるか |
|---|---|
| 換金時の手数料 | 業者ごとに幅がある。受け取れるのは額面より必ず少ない |
| 後払いの手数料 | 5,000円→510円/10,000円→510円 |
| 返済期限 | 翌月末。分割なし、猶予なし |
| 利用規約 | 各社が禁止。発覚すればアカウント停止・残高没収 |
計算例:額面1万円のギフト券を、換金手数料20%で換金した場合。
- 手元に入る現金:8,000円
- 翌月末の返済額:10,000円+手数料510円=10,510円
- 差額:2,510円
- 8,000円を約60日使った計算での実質年率:190%前後(手数料10%でも100%超)
つまり、1万円を用意するために2,510円を払い、しかも翌月末には元本より多く返す。この往復で得をするのは換金業者だけです。一度停止されれば同じ手段は使えず、翌月はもっと苦しくなります。
返済のために別の後払いやカードローンを使うのも同じで、債務が増えるだけで解決しません。
現金が要るなら、見るべきは後払いアプリではありません。カードローンの金利は年15〜20%で、後払いを年率換算した水準(5,000円で60%超)より低い。ただし借りすぎれば同じように詰みます。→ カードローンの比較記事へ
よくある質問
Q. 後払いアプリを使いすぎると、信用情報に傷がつきますか?
A. 後払いアプリの利用履歴は、原則としてカードローンの審査で見られる信用情報(CIC等)とは別の体系です。ただし滞納すれば各社内の与信情報に残り、以後の利用ができなくなります。また、後払いの未払いが債権回収会社に移るケースもあります。「信用情報に載らないから大丈夫」という理解は危険です。
Q. 審査に落ちたらどうなりますか?
A. カード発行(プリペイド)と後払い機能の審査は別です。カードは作れて後払いだけ使えない、という状態は普通に起こります。
Q. 手数料はいつ払うのですか?
A. ワンバンクの場合、翌月末までに「申請金額+手数料」をセブン銀行ATM・コンビニ・ペイジー・ネット銀行で支払います。atoneの場合は、購入時に手数料はかからず、支払い方法によって請求手数料がかかります(コンビニ端末・銀行ATM/Pay-easy 249円、口座振替 99円。いずれも税込)。
Q. 一番安いのはどれですか?
A. 金額帯によります。 数千円ならバンドルカード(後払いを使わずチャージ)、数万円を翌月まで動かすならワンバンクが手数料を事前に把握できる分、判断しやすいです。atoneは通販の決済に組み込まれていて、支払いを口座振替にすれば請求手数料は99円で済みます。
まとめ
- 後払いアプリは現金を借りる道具ではない。買い物の支払いをずらす道具
- 少額の後払いは年率換算で割高。5,000円で年率60%超になる
- カード発行の審査なし ≠ 後払いの審査なし
- 現金が必要なら、後払いアプリではなくカードローンを検討する(カードローンの記事一覧)
運営者情報・編集方針
- 本記事は公開日時点の各社公式情報を基に作成しています
- 手数料・条件は予告なく変更されます。最終判断は必ず各社公式サイトでご確認ください
- 当サイトはアフィリエイト広告により収益を得ていますが、掲載順位・評価は報酬額に影響されません
- 誤りを見つけた場合はお問い合わせよりご連絡ください。確認のうえ速やかに修正します
参照元
- ワンバンク「あとばらいチャージ」 https://onebank.jp/postpay/
- バンドルカード公式 https://vandle.jp/
- UltraPay公式 https://ultra-pay.co.jp/
- atone公式 https://atone.be/ / atoneプラス FAQ https://faq.atone.be/
- Kyash公式 https://www.kyash.co/